Obetald faktura: från påminnelse och inkasso till betalningsföreläggande hos Kronofogden i Sverige
Så driver du in en obetald faktura. Påminnelse, inkasso, betalningsföreläggande hos Kronofogden – med kostnader och tidsramar.

Så driver du in en obetald faktura. Påminnelse, inkasso, betalningsföreläggande hos Kronofogden – med kostnader och tidsramar.
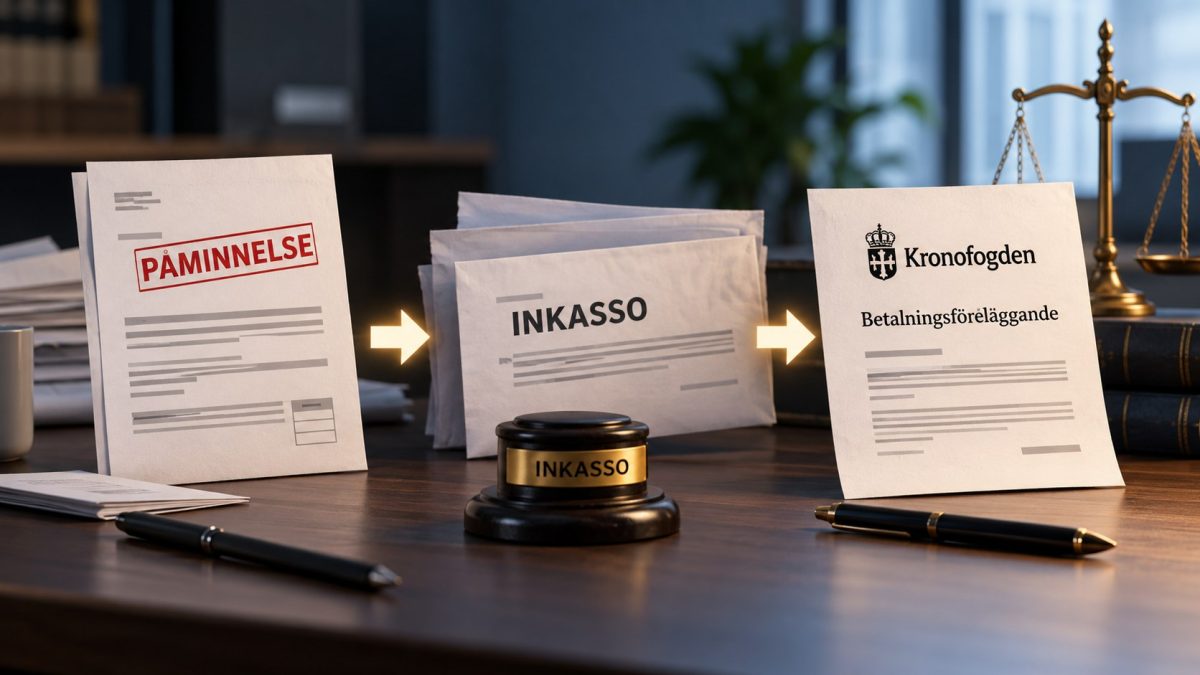
En obetald faktura i Sverige kan gå från förfallodatum till inkasso och därefter vidare till Kronofogden, som webbplatsens redaktion skriver workforyou.se. Men stegen är inte identiska i alla ärenden. En betalningspåminnelse är exempelvis normalt inte ett lagkrav innan ett inkassokrav skickas, medan ett formellt inkassokrav måste följa särskilda regler.
För privatpersoner är skillnaden mellan påminnelse, inkasso och betalningsföreläggande viktig. Inkasso innebär inte automatiskt en betalningsanmärkning. När ärendet når Kronofogden blir däremot konsekvenserna betydligt mer konkreta, särskilt om skulden fastställs genom ett utslag.
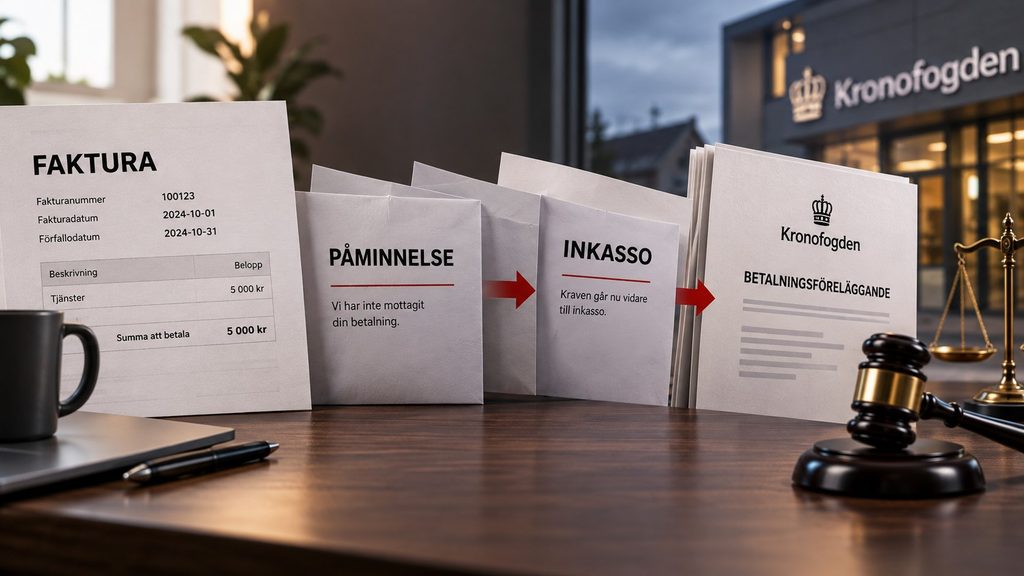
Den vanliga kedjan börjar när fakturans förfallodatum passerar utan att betalning registrerats. Fordringsägaren kan då kontakta kunden, skicka en påminnelse eller gå vidare med inkasso.
Processen kan förenklat beskrivas så här:
En betalningspåminnelse och ett inkassokrav är alltså två olika steg med olika juridisk betydelse.
Finansinspektionen beskriver ett inkassokrav som ett krav som också innehåller någon form av påtryckning, exempelvis information om att ärendet kan lämnas till Kronofogden.
”Först efter att tidsfristen har löpt ut får inkassobolaget gå vidare med kravet.”
Finansinspektionen
Ett vanligt missförstånd är att varje företag först måste skicka en påminnelse innan ett ärende får gå till inkasso. Så fungerar inte huvudregeln. Enligt Finansinspektionen finns det i de allra flesta fall ingen skyldighet att skicka en betalningspåminnelse före inkassokravet. Vissa typer av fordringar omfattas däremot av särskilda regler.
Om företaget faktiskt skickar en påminnelse och anger en ny tidsfrist ska den tidsfristen normalt respekteras. Finansinspektionens regler om god inkassosed anger att inkassoåtgärder inte ska vidtas innan den angivna fristen löpt ut. Reglerna finns i Finansinspektionens föreskrifter och allmänna råd om inkasso, som gäller sedan den 1 juli 2025.
En påminnelseavgift får dessutom inte läggas på helt fritt. Enligt lagen om ersättning för inkassokostnader krävs att parterna senast när skulden uppstod hade avtalat om rätt att ta ut sådan avgift. Det högsta normala beloppet är 60 kronor.
| Steg | Normal extra kostnad | Vad det innebär |
|---|---|---|
| Betalningspåminnelse | högst 60 kr | Kräver normalt avtal om påminnelseavgift |
| Inkassokrav | högst 180 kr | Formellt krav enligt inkassoreglerna |
| Amorteringsplan | högst 170 kr | Kan tas ut under lagens förutsättningar |
| Betalningsföreläggande | 300 kr i ansökningsavgift | Ärendet lämnas till Kronofogden |
| Ombudsarbete vid betalningsföreläggande | högst 380 kr | Kan krävas som ersättning i ärendet |
Beloppen framgår av gällande regler och Kronofogdens information om kostnader.
Ett inkassokrav betyder att fordran har gått in i ett formellt indrivningsskede. Kravet kan komma från ett inkassobolag eller hanteras som egeninkasso av den ursprungliga fordringsägaren.
Inkassokravet ska innehålla uppgifter som gör det möjligt att förstå vad skulden gäller, kapitalbelopp, eventuella kostnader och hur betalning ska ske. Det ska också framgå inom vilken tid mottagaren behöver betala eller invända mot kravet.
Om skulden är korrekt bör den betalas till den mottagare och med de betalningsuppgifter som anges i inkassokravet. Om kravet är felaktigt bör det i stället bestridas skriftligen och med en konkret motivering.
Att ignorera ett felaktigt inkassokrav är sämre än att bestrida det direkt, eftersom fordran annars kan fortsätta genom indrivningsprocessen.
Exempel på sakligt grundade invändningar enligt Finansinspektionen är att varan aldrig beställts, att leveransen inte motsvarar beställningen eller att skulden redan betalats. Inkassobolaget ska då utreda invändningen och kontrollera fordringsägarens inställning.
”Om du anser att kravet är felaktigt bör du bestrida kravet omedelbart.”
Finansinspektionen
Om betalning inte kommer in efter inkassokravets tidsfrist kan fordringsägaren ansöka om betalningsföreläggande hos Kronofogden. Det är ett sätt att få ett betalningskrav rättsligt fastställt utan att direkt inleda en vanlig domstolsprocess.
Det kostar 300 kronor att ansöka om betalningsföreläggande. Den som ansöker kan begära att gäldenären ska ersätta ansökningsavgiften och, inom fastställda gränser, även vissa andra kostnader. Kronofogden anger bland annat högst 380 kronor för arbete med en ansökan om betalningsföreläggande.
På Kronofogdens sida om avgifter och kostnader framgår vilka kostnader som kan läggas till ett ärende och vilka maximibelopp som gäller.
När Kronofogden skickar föreläggandet måste mottagaren agera. Att bara lägga brevet åt sidan löser inte ärendet.
De praktiska alternativen är i huvudsak:
Kronofogdens brev betyder inte i sig att myndigheten redan har slagit fast att fordringsägaren har rätt.
Om mottagaren anser att Kronofogdens betalningsföreläggande är felaktigt måste invändningen lämnas inom den tidsfrist som anges i föreläggandet. Vid ett bestridande kan fordringsägaren begära att frågan går vidare till domstol.
Ett bestridande bör vara konkret. Det kan exempelvis anges att fakturan redan är betald, att avtalet aldrig ingicks, att beloppet är fel eller att en vara eller tjänst varit föremål för en tidigare tvist. Underlag som kvitton, kontoutdrag, orderbekräftelser och e-post bör sparas.
Om mottagaren inte bestrider och inte betalar kan Kronofogden meddela utslag. Fordran blir då fastställd och kan användas som grund för verkställighet.
”Det du först ska göra är att meddela oss att du har tagit emot kravet.”
Kronofogden
Efter ett utslag kan den som har rätt till betalning begära att Kronofogden driver in skulden. Då kan myndigheten utreda gäldenärens ekonomi och i tillämpliga fall besluta om exempelvis löneutmätning eller utmätning av tillgångar.
Detta är ett separat steg från själva betalningsföreläggandet. Betalningsföreläggandet handlar först om att fastställa kravet, medan verkställigheten handlar om att faktiskt driva in en redan fastställd skuld.
En betalningsanmärkning efter obetald faktura uppstår inte automatiskt när en påminnelse eller ett inkassokrav skickas. Det är kreditupplysningsföretagen, inte Kronofogden, som registrerar betalningsanmärkningar. Kronofogden förklarar samtidigt att en privatperson kan få en anmärkning när skulden har kommit till myndigheten och blivit fastställd.
Det innebär att processens olika steg bör hållas isär:
| Händelse | Automatisk betalningsanmärkning? |
|---|---|
| Fakturan passerar förfallodatum | Nej |
| Betalningspåminnelse skickas | Nej |
| Inkassokrav skickas | Nej |
| Ansökan lämnas till Kronofogden | Inte samma sak som en fastställd skuld |
| Kronofogden fastställer skulden genom utslag | Kan ligga till grund för betalningsanmärkning |
En betalningsanmärkning kan i praktiken påverka möjligheten att få lån, hyreskontrakt och vissa abonnemang. Kronofogden hänvisar frågor om själva registreringen till kreditupplysningsföretagen.
Även en relativt liten skuld kan bli märkbart större när flera tillåtna kostnader läggs ovanpå kapitalbeloppet. Dröjsmålsränta kan dessutom fortsätta att löpa.
För en vanlig konsumentfordran kan kostnaderna exempelvis bestå av:
Finansinspektionen har beskrivit hur ett ärende som går hela vägen från faktura till Kronofogden kan bli betydligt dyrare enbart genom avgifter och processkostnader.
För krav mellan företag finns dessutom särskilda regler. En näringsidkare kan under vissa förutsättningar ha rätt till en förseningsersättning på 450 kronor vid sena betalningar från ett annat företag eller ett offentligt organ. Bestämmelsen finns i lagen om ersättning för inkassokostnader.
Nej, normalt finns inget generellt krav på en betalningspåminnelse före inkasso. Det finns särskilda undantag för vissa typer av fordringar.
Den normala maximala ersättningen för ett inkassokrav är 180 kronor per fordran enligt lagen om ersättning för inkassokostnader.
Nej. Ett inkassokrav innebär inte automatiskt en betalningsanmärkning. För privatpersoner aktualiseras anmärkningen normalt först i ett senare skede när skulden har blivit fastställd.
Kronofogdens ansökningsavgift är 300 kronor. Fordringsägaren kan även begära ersättning för bland annat ansökningsarbete upp till de gränser som Kronofogden anger.
Kravet ska bestridas inom tidsfristen som anges i Kronofogdens handling. Om fordringsägaren vill fortsätta driva ett bestridet krav kan saken gå vidare till domstol.
Det kan inträffa om betalningen och ansökan passerar varandra eller om fordringsägaren inte registrerat betalningen korrekt. Betalningsunderlag bör då skickas till rätt part omedelbart och ett felaktigt krav ska bestridas inom angiven tid.
Redaktionen på vår webbplats rekommenderar även följande guide för den som vill läsa vidare om regler, ersättningar och ekonomiskt stöd: Flygledare lön: Sveriges högst betalda yrke utan chefsansvar
Vad händer när du anställer? Arbetsgivarregistrering, avgifter, försäkringar, arbetsmiljöansvar och kollektivavtalsfrågan.
Önskad månadslön × 2 / 160 – och varför det är golvet: posterna anställningen bar, debiteringsgradens 60–75 procent och fem strategier som…
Sidoprojektets juridik och skatt: konkurrensgränsen, bisyssloreglerna, de tre spåren hobby/egenanställning/firma – och marginalskatten som äter topparna.